
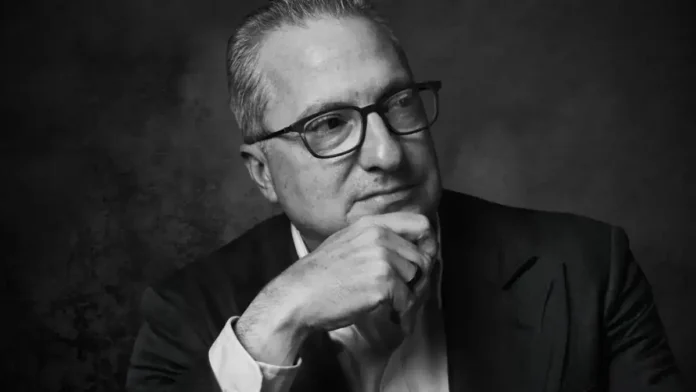

O fundo de hedge Davidson Kempner acumulou US$ 40 bilhões em ativos ao identificar oportunidades em momentos de crise, mantendo distância da maioria dos concorrentes de crédito privado. Com dívidas ligadas à inteligência artificial ocupando espaço crescente nos mercados de crédito e os rendimentos dos títulos de alto risco em alta, seu diretor de investimentos prevê novas oportunidades de compra no futuro.
Tony Yoseloff teve seu primeiro contato com investimentos por volta dos 10 anos, em meados da década de 1980, quando seus pais lhe emprestaram alguns milhares de dólares para comprar e vender figurinhas de beisebol.
Na época, um torcedor fanático do New York Yankees — sua preferência mudou desde que adquiriu uma participação minoritária no Baltimore Orioles, em 2024, ao lado do grupo liderado por David Rubenstein —, o jovem Yoseloff comprava caixas de figurinhas da Topps, separava os itens e os reembalava em conjuntos menores, organizados por equipes ou grupos de jogadores de destaque, para revendê-los. Ele chegou a comprar alguns anúncios no Baseball Hobby News, uma publicação mensal impressa na época, para encontrar potenciais compradores.
“Esqueci de levar em conta o valor do meu trabalho, então não acho que tenha ganhado muito mais do que um salário mínimo pelo esforço”, brinca Yoseloff hoje.
Ainda assim, o passatempo lançou as bases para uma carreira dedicada a extrair o máximo de valor possível de cada negócio, sem precisar acertar grandes tacadas com frequência. Yoseloff é sócio-diretor e diretor de investimentos da Davidson Kempner, um fundo de hedge que administra US$ 40 bilhões (R$ 204 bilhões) em ativos e é conhecido, em geral, simplesmente como DK. Especializada em operações com dívidas de empresas em dificuldades financeiras e investimentos orientados por eventos, como arbitragem de fusões, a gestora não recebe tanta atenção quanto os grandes investidores em ações. Seus retornos podem parecer modestos à primeira vista, mas a empresa se tornou uma das maiores investidoras em crédito de Wall Street graças ao histórico de consistência.
O retorno líquido anual do principal fundo da DK foi de 6,5% nos últimos dez anos, segundo um relatório de desempenho de um fundo patrimonial com dados até maio de 2026. Documentos de fundos de pensão revelam que as taxas internas de retorno líquidas de dois fundos de crédito privado lançados pela gestora na última década foram de 12,3% e 8,6%.
Nos últimos 25 anos, a maior perda da empresa foi uma queda de 9,7% em 2008, recuperada com um ganho de 20% em 2009. O grupo Edmond de Rothschild informou em janeiro que a DK gerou US$ 28,9 bilhões (R$ 147,39 bilhões) em ganhos líquidos para investidores desde sua fundação, em 1983, ocupando neste ano a 18ª posição em seu ranking anual dos fundos de hedge mais lucrativos do mundo.
Da crise à oportunidade: como transformar dívidas problemáticas em bilhões
Yoseloff, hoje com 52 anos, fez estágio na empresa em 1998 e foi contratado em tempo integral em 1999, logo após concluir a pós-graduação na Universidade Columbia, onde obteve diplomas em direito e administração de empresas. Ele assumiu o principal cargo de liderança em janeiro de 2020, após a aposentadoria de Tom Kempner, e hoje tem um patrimônio líquido estimado pela Forbes em US$ 1,3 bilhão (R$ 6,63 bilhões). Yoseloff é um dos 21 sócios ativos da Davidson Kempner e detém entre 25% e 50% da empresa, segundo documentos regulatórios.
“Quando você lida com alguém com formação em direito, essa pessoa tende a ser muito atenta aos detalhes, e Tony é exatamente assim”, diz Troy Rohrbaugh, copresidente do JPMorgan, que já teve a DK entre seus clientes. “No mercado de crédito, você pode ter uma ótima tese ou um excelente negócio subjacente, mas estruturá-lo de maneira inadequada — e vice-versa. Tony se concentra muito nos dois aspectos.”
Fundada inicialmente por Marvin Davidson, em 1983, para administrar seu próprio capital após uma carreira de 24 anos no Bear Stearns, a empresa recebeu Kempner no ano seguinte, em 1984. Davidson se afastou em 2004 e morreu em 2023, aos 87 anos. Os dois abriram o fundo para investidores externos em 1987, e Kempner contou à Forbes que um dos primeiros impulsos para o crescimento foi um investimento de US$ 20 milhões (R$ 102 milhões) feito em 1990 por David Swensen, então diretor de investimentos da Universidade Yale.
A gestora administrava cerca de US$ 1 bilhão (R$ 5,1 bilhões) em ativos quando Yoseloff viu seu nome pela primeira vez em um quadro de avisos da Columbia Business School e conseguiu um estágio na empresa. Ele impressionou tanto Kempner que recebeu uma proposta para retornar em tempo integral antes mesmo do fim do verão.
Yoseloff entrou como analista quando a bolha das empresas pontocom estava prestes a estourar. Ele conta que passou a maior parte dos dois primeiros anos recusando oportunidades de investimento que lhe eram apresentadas. Em um dos episódios de que se lembra, um grande banco tentou vender à DK um lote de dívidas da Integrated Health Services, empresa do setor de casas de repouso, em um momento em que o segmento enfrentava cortes no financiamento federal e queda nas taxas de ocupação. Um alto executivo da instituição que tentava se desfazer da dívida telefonou pessoalmente para Yoseloff a fim de fechar o negócio. Ele, porém, manteve sua posição e recusou a oferta. Um ou dois meses depois, lembra, o valor da dívida havia caído mais 75%.
“Eu era um analista de 24 ou 25 anos, ninguém me conhecia nesse mercado, mas, se o principal sócio dessa empresa estava me ligando para fechar um negócio que, de outra forma, parecia ruim, devia haver algo muito errado”, diz Yoseloff. “Às vezes, é o que você deixa de fazer que realmente constrói sua credibilidade, mais do que aquilo que faz.”
Yoseloff causou uma impressão ainda maior ao atuar como analista responsável por grandes investimentos em dívidas de empresas em dificuldades, como a Pacific Gas and Electric Company e a Southern California Edison, durante a crise de energia da Califórnia, em 2001. Ele também passou anos acompanhando um investimento na Iridium Communications.
No fim da década de 1990, a Motorola investiu bilhões de dólares na Iridium, uma empresa iniciante que lançou dezenas de satélites ao espaço em 1998, com a promessa de inaugurar uma nova era nas comunicações sem fio. O projeto se tornou, nas palavras de Yoseloff, um “desastre financeiro absoluto”: os custos dispararam muito além do esperado e celulares melhores chegaram ao mercado. A Iridium entrou com pedido de falência em 1999.
Ainda assim, Yoseloff recomendou investir na dívida da Iridium quando ela era negociada a 30 centavos por dólar, porque a Motorola era responsável por uma parte das obrigações. Quando um juiz desobrigou a Motorola de sua garantia e o preço da dívida caiu para 15 centavos por dólar, a DK comprou um volume quatro vezes maior e levou a Motorola aos tribunais, em uma iniciativa que contou também com a participação do investidor ativista Elliott Management e de outros credores. Após vários anos e uma série de decisões judiciais favoráveis, a DK acabou recebendo 70 centavos por dólar investido nessa dívida, segundo Yoseloff.
Yoseloff subiu gradualmente na hierarquia da DK: tornou-se sócio em 2004, ainda na casa dos 20 anos; sócio-diretor adjunto em 2012; e codiretor da empresa ao lado de Kempner em 2018. Em janeiro de 2020, assumiu o controle exclusivo da gestora.
Pelos padrões dos fundos de hedge, a transição pareceu relativamente tranquila, em um setor cujos fundadores costumam relutar em abrir mão do controle. A ascensão de Yoseloff, porém, não agradou a todos. O ex-sócio da DK Michael Herzog processou a empresa em tribunais do Reino Unido neste ano, após deixar a gestora em 2025. Ele alega que teve negado o pagamento de US$ 80 milhões (R$ 408 milhões) referentes à sua participação societária, que teria sido obrigado a resgatar, e afirma que Yoseloff tomou medidas para “concentrar poder e silenciar a oposição” após assumir o comando. O caso veio a público em processos judiciais nos Estados Unidos, no Distrito Sul de Nova York. Em resposta, os advogados da DK afirmaram que as alegações são “totalmente desprovidas de mérito, quando não francamente frívolas”. Em agosto, um juiz federal magistrado dos Estados Unidos autorizou Herzog a avançar para a fase de produção de provas.
Logo após Yoseloff assumir o comando, em 2020, a pandemia de Covid-19 apresentou a ele uma série de oportunidades de investimento em ativos de empresas em dificuldades financeiras. Ele estava otimista quanto a uma recuperação rápida, pois passou a maior parte de abril e maio de 2020 em Phoenix, no Arizona, onde percebeu que a população retomava a vida normal após os lockdowns muito antes do que seus amigos em Nova York e na Califórnia estavam vivenciando.
A DK comprou dívidas bancárias com prioridade de recebimento em caso de inadimplência da Playa Hotels & Resorts, operadora de hotéis de luxo no México e no Caribe, por menos de 80 centavos por dólar. Yoseloff considerava o investimento “à prova de falhas”. Posteriormente, a gestora forneceu financiamento emergencial para evitar que a empresa entrasse em recuperação judicial, em condições atrativas, e também comprou cerca de 15 milhões de ações, a um preço médio de aproximadamente US$ 4,50 (R$ 22,95) por papel, a partir do segundo trimestre de 2020. Quando a Hyatt adquiriu a Playa por US$ 13,50 (R$ 68,85) por ação, em 2025, em uma operação avaliada em US$ 2,6 bilhões (R$ 13,26 bilhões), a DK havia lucrado em todas as etapas do investimento.
“Durante a Covid, quando havia muita apreensão e preocupação — e, em alguns casos, histeria — sobre o que estava acontecendo, achei Tony muito tranquilo em relação à situação e à maneira de pensar sobre os investimentos naquele contexto. Ele foi uma figura relativamente singular pela serenidade”, afirma John Waldron, presidente e diretor de operações do Goldman Sachs.
A maioria dos investimentos da DK não é tão lucrativa individualmente. Boa parte da estratégia de investimentos orientados por eventos depende de avaliar a probabilidade de uma fusão ser concluída em pouco tempo e fazer grandes apostas para obter alguns pontos percentuais de retorno por operação. No fim do primeiro trimestre de 2024, por exemplo, a gestora detinha US$ 915 milhões (R$ 4,67 bilhões) em ações da Pioneer Natural Resources, cerca de 3% abaixo do valor que a Exxon Mobil concordou em pagar por essa participação em uma operação de US$ 60 bilhões (R$ 306 bilhões), concluída em maio daquele ano.
A maior parte dos ativos da DK está em seus fundos de hedge líquidos, compostos principalmente por investimentos em títulos de dívida negociados publicamente e operações orientadas por eventos, como essa. A empresa, porém, lançou seu primeiro fundo de crédito privado com prazo determinado para realização dos investimentos em 2011 e, desde então, levantou outros cinco, voltados sobretudo a empresas privadas em dificuldades financeiras. Atualmente, cerca de US$ 12 bilhões (R$ 61,2 bilhões) dos ativos da DK estão em estratégias que podem ser consideradas de crédito privado, destinadas a clientes dispostos a manter o dinheiro investido por períodos mais longos em troca de retornos maiores. A gestora vem direcionando mais atenção a esse mercado depois de encerrar, em 2024, um fundo independente de investimentos líquidos em ativos de empresas em dificuldades financeiras e incorporar essas posições à sua principal estratégia líquida.
No entanto, a DK evitou em grande medida os empréstimos diretos e o financiamento tradicional de aquisições de empresas privadas — modalidades que transformaram o crédito privado em uma classe de ativos de US$ 2 trilhões (R$ 10,2 trilhões). O volume de recursos sob gestão destinados ao crédito disparou entre os maiores grupos de private equity. Ainda assim, as ações das gestoras especializadas em crédito privado Ares Management e Blue Owl Capital caíram 30% e 40% neste ano, respectivamente, em meio às taxas de juros mais altas e às disrupções provocadas pela inteligência artificial, que aumentam a pressão sobre empresas privadas de software.
“Definitivamente, havia uma narrativa, sobretudo no início da década de 2020, de que era possível obter retornos consistentes de dois dígitos com empréstimos diretos a empresas, praticamente sem inadimplência”, afirma Yoseloff. “Nunca acreditamos nessa narrativa e continuamos sem acreditar nela hoje.”
Crédito privado sob pressão
Yoseloff espera que a taxa real de inadimplência de empréstimos públicos e privados se estabilize entre 5% e 6% no longo prazo, enquanto os empréstimos corporativos diretos devem gerar retornos na faixa intermediária de um dígito. Se a inadimplência aumentar no curto prazo e mais empresas privadas começarem a buscar financiamento emergencial, ele espera que a DK esteja entre as beneficiadas.
“Poderíamos ter entrado em uma grande recessão em 2022, mas isso não aconteceu”, diz Yoseloff. “Acredito que isso se deve, em grande parte, à inteligência artificial. Houve tantos gastos de capital com IA neste país nos últimos anos que eles compensaram os efeitos dos aumentos dos juros. Mas é possível imaginar um cenário em que os gastos desacelerem e as taxas continuem elevadas, algo muito semelhante ao que aconteceu nos anos 2000.” Entre 2000 e 2002, a taxa de inadimplência dos títulos de alto rendimento saltou de 5% para 12,8%, na esteira do estouro da bolha pontocom e da crise das empresas de telecomunicações.
Para proteger sua carteira do aumento da inadimplência em títulos de dívida, Yoseloff vem ampliando as posições em empréstimos garantidos por ativos, que oferecem rendimentos maiores aos investidores.
“Estamos concedendo empréstimos garantidos por todos os tipos de ativos. Podem ser carteiras de empréstimos, imóveis, navios, aeronaves ou muitas outras coisas”, afirma Yoseloff. “Há uma concorrência enorme no que chamamos de empréstimos corporativos diretos. Já no crédito lastreado em ativos, a concorrência é muito menor.”
Reportagem publicada originalmente em Forbes.com